2026年10月北京CBD写字楼租金降了吗?
发布时间:2026-11-04
CBD租金降了,但你的办公室真的变便宜了吗?——2026年10月北京CBD写字楼租金真相与选址决策指南
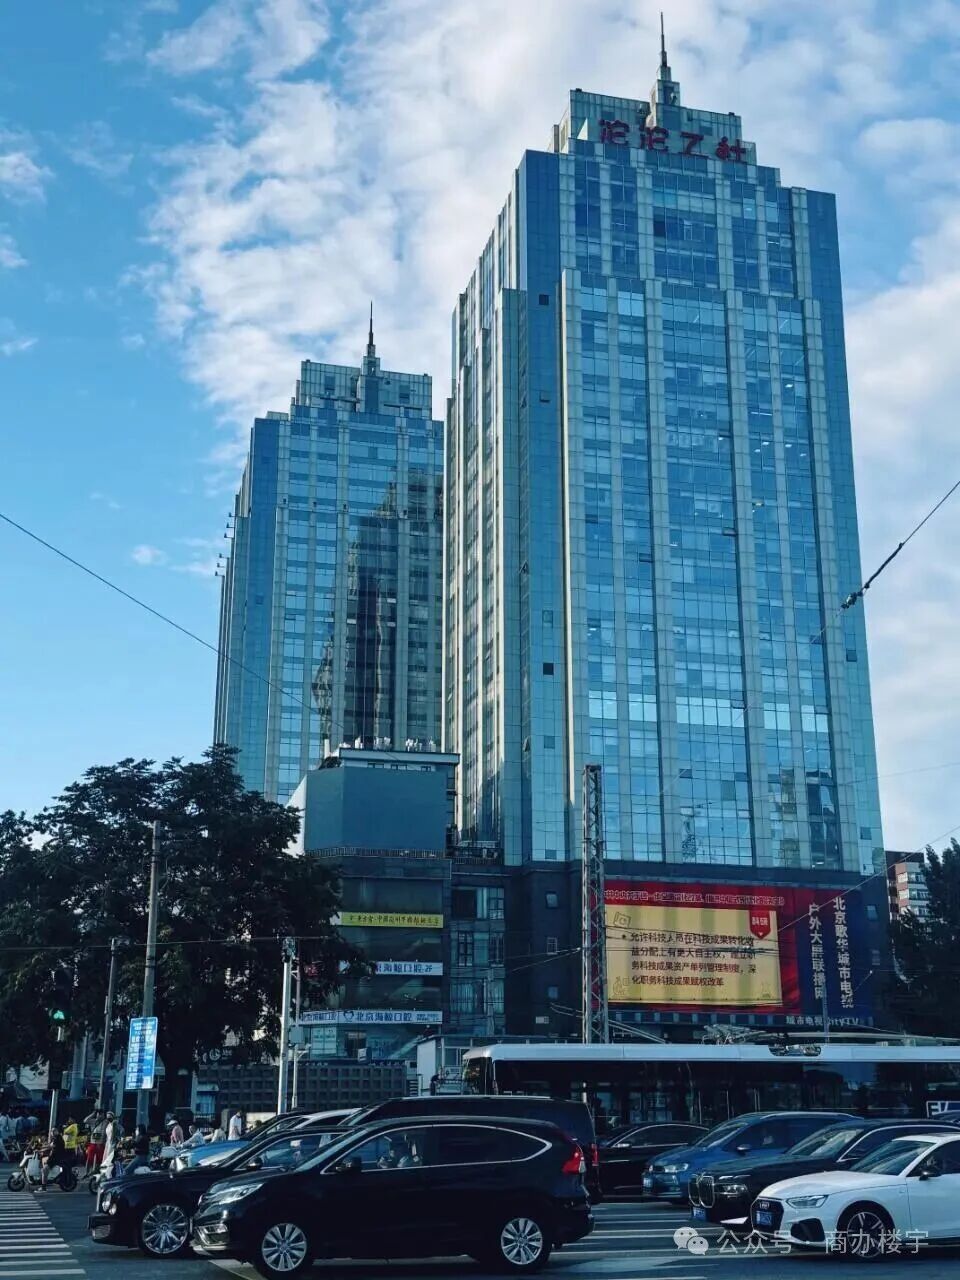
如果你在2026年10月走进北京CBD的任何一栋甲级写字楼,问招商负责人“租金降了没有”,得到的回答大概率是“降了”。但如果换一个问法——“我现在签,和2024年签,全周期算下来到底省了多少”,答案就不会那么干脆了。
**租金下行是事实,但“降价”正在从一刀切的普降,变成一场只有懂行的人才能吃到红利的结构性博弈。** 对于正在做2027年选址规划的企业决策者来说,2026年10月恰恰是一个需要把账算得比以往任何时候都更细的窗口期。
## 一、先看数:CBD租金的确在降,但降的“姿势”已经变了
仲量联行2026年10月20日发布的《2026北京办公楼市场白皮书》给出了一个清晰的坐标:截至三季度,北京甲级办公楼平均租金回落至198元/平方米/月,环比下降1.2%,距2018年三季度389元/平方米的历史峰值累计下调近50%。全市空置率因CBD核心区四个甲级新项目集中入市,环比上行2.4个百分点至17.1%。
莱坊的统计口径略有差异,但方向一致:三季度全市甲级写字楼平均净有效租金218.1元/平方米/月,环比下降0.5%,**降幅较二季度有所收窄**;CBD空置率因新增供应集中交付升至20.4%,存量项目正通过调整租金和商务条件争取租户。
两个口径的CBD空置率数字不同(仲量联行17.1%指向“CBD核心区”,莱坊20.4%指向CBD子市场整体),但共同指向一个关键判断:**这一轮CBD空置率的上行,主要由供应端驱动,而非需求端塌方。** 三季度CBD核心区四个新项目集中入市,全市新增供应约35.88万平方米,绝大部分落在CBD。莱坊董事杨悦晨的表述很克制但准确——“空置率上升主要由供应端驱动,而非需求全面转弱”。
这意味着什么?对于租户而言,**CBD正在从一个“卖方市场残余”的惯性认知中走出来,进入一个由新增供应重新定价的窗口期**。但这个窗口不是均匀敞开的:新入市项目、存量甲级、乙级物业之间的商务条件差距,正在以前所未有的速度拉开。
## 二、CBD内部的“K型分化”:你降你的,我稳我的
把CBD当作一个均质的“商圈”来谈租金,是2026年选址决策中最容易犯的错误。三季度数据揭示的,是同一片CBD内部几条完全不同的价格逻辑。
第一条线:新增供应项目,以“品质+价格”双优势抢存量升级客户。 仲量联行明确指出,三季度CBD需求端主要体现为存量升级置换,租户多从乙级或品质一般的普通甲级项目,向CBD区域的新增供应及优质存量项目迁移。超甲级项目凭借较高的质价比吸引租户升级搬迁,而普通甲级物业则面临更大的去化压力,租金跌幅相对明显。换句话说,CBD这一轮租金下调的“震中”,首先落在那些楼龄偏长、硬件和服务缺乏差异化竞争力的普通甲级和乙级物业上。如果你的企业目前就租在这类楼宇里,业主给你续租让利的空间是真实存在的——但你需要清楚,对面新入市项目开出的条件,可能比你的续租方案更有杀伤力。
第二条线:核心优质存量,租金韧性仍在,但条款在松动。 戴德梁行2026年中的数据显示,CBD二季度空置率曾从一季度的12.57%回落至11.77%,多宗数千平方米级大宗租赁均是企业升级、扩租动作,金融、专业服务等高产值租户在成交中占比超70%。这说明CBD核心优质资产的产业吸附力并未瓦解。但在三季度新增供应的挤压下,即便是优质存量项目,也在通过**免租期、装修补贴、灵活租期**等商务条件留住和争取租户,而非简单挂牌降价。对于租户来说,这意味着**谈判的焦点正在从“单价谈到多少”转向“条款组合怎么设计”** 。
第三条线:跨商圈比价的逻辑正在被改写。 上半年一个容易被忽略的变化是,丽泽、望京、燕莎、东二环等区域“相对于CBD等核心区域的性价比优势减弱”,加上退租、缩租、整合频发,新租动能匮乏。当CBD的租金调整到一定程度,原本驱动企业外溢到非核心商圈的“价差红利”在收窄。对于正在纠结“留CBD还是搬去丽泽/望京”的企业,2026年四季度需要重新做一道算术题:外迁节省的显性租金,是否足以覆盖装修重置成本、通勤效率损失和人才留存风险?
## 三、从客户口袋里的钱出发:降的是“报价”,不是“总成本”
这是整篇文章最需要说透的一层。2026年市场上流传着“超过60%的租户在核心商圈争取到4—6个月免租期”的说法,这个数字有出处,但它的真实含义远没有表面看起来那么慷慨。
第一,免租期不等于全免。 行业里一个反复出现的陷阱是:合同写明“免租期3个月”,但物业费、空调费、能源费在免租期内照收不误。以CBD甲级写字楼常见的物业费水平(约30—35元/平方米/月)计算,一个2000平方米的租户,3个月免租期如果仅免租金而费用照付,实际让利会被吃掉一大块。**签约前把“免租期内所有费用是否同步免除”写进合同,比多谈半个月免租期更重要。**
第二,装修补贴的兑现方式决定真实价值。 市场上确实有业主提供装修补贴,但不少方案是分3—5年兑现,与租约存续绑定。如果企业中途退租或缩减面积,未兑现部分可能归零。对于租期在3年以下、或业务面积需求波动较大的企业,一笔“一次性到账的装修补贴”和一笔“分五年摊销的装修补贴”,在财务上的价值差距可能超过20%。
第三,续租的“隐性成本优势”正在被低估。 仲量联行白皮书披露,北京办公楼市场搬迁与续租比例已接近“二八开”,企业面积缩减超过20%时搬迁意愿才显著提升,整体降本目标超过30%的深度降本型企业才更可能转向外部寻址。这组数据的另一面是:对于大多数降本目标在10%—20%区间的企业,**留在原址续租、用“不搬”作为筹码向业主争取条款优化,往往比兴师动众搬迁的综合回报更高**。装修停业期、IT迁移、员工通勤变化、合同违约成本——这些不会出现在租金报价单上的科目,才是搬迁决策真正的对手方。
## 四、2027年选址窗口的判断与动作建议
仲量联行对2026年全年北京甲级办公楼租金同比降幅的预判是6%—7%,市场有望在2028年末逐步企稳触底,底部平均租金在180—190元/平方米/月左右。莱坊则指出,未来12个月内净吸纳量有望回升,企业选址将保持审慎,需求进一步向区位成熟、楼宇品质较高且商务条件灵活的项目集中。
翻译成客户的行动语言:
**窗口期是真实的,但它的宽度取决于你的决策速度和质量。** 2026年四季度到2027年上半年,CBD新增供应带来的可租面积和业主去化压力,构成一个对租户有利的谈判环境;但一旦2028年筑底预期成为市场共识,优质项目的议价空间会率先收窄。**现在的问题不是“要不要谈”,而是“跟谁谈、谈什么、怎么把条款锁定成可执行的合同语言”。**
**把“选楼”升级为“选运营”。** 三季度市场的另一个信号是,楼宇品质、产业基础和灵活招商能力正在成为决定项目去化速度的关键因素。CBD已有超过500万平方米办公面积获得LEED金级及以上认证,占区域商业办公面积的70%,华贸中心等头部项目实现100%绿电运营,超过80%的租户参与绿色减碳行动。对于有ESG披露要求、有国际客户审厂需求的租户,绿色认证和运营服务水平已经不是“加分项”,而是选址评估表中的硬指标。
**CBD的长期底仓价值没有改变,改变的是获取它的方式。** 金融、专业服务等高产值租户在CBD的集聚度依然难以替代,上半年多宗大宗租赁的本质是企业在CBD内部的品质升级和规模扩张。租金回调没有稀释CBD的产业生态,它稀释的是那些缺乏运营能力和产品迭代能力的楼宇的定价权。对于企业而言,用更合理的价格进入一个运营能力更强的载体,才是这一轮周期中最应该抓住的东西。
选址从来不是一个“找到最便宜单价”的动作,而是一个把租金、条款、运营品质、产业生态和业务节奏放进同一张资产负债表里核算的决策。**2026年10月的北京CBD,正在奖励那些把账算到全周期的人。**
欢迎致电 **13811119290**,或访问 **landkun.cn / sbzszx.com** ,获取CBD各子市场最新净有效租金图谱、免租期与装修补贴条款对照表,以及针对您面积段和租约到期节点的定制化选址测算。
**北京地势坤房地产经纪有限公司**|新媒体矩阵:**商办租售中心 · 商办楼宇 · 楼宇咖科技**
*永无止境,让企业选址,不止于此。*